

每周观察 | 二季度DRAM产业营收季增59.5%、晶圆代工营收接近534.9亿美元;2026年全球智能手机产量及全球折叠手机出货量;IC设计厂营收…
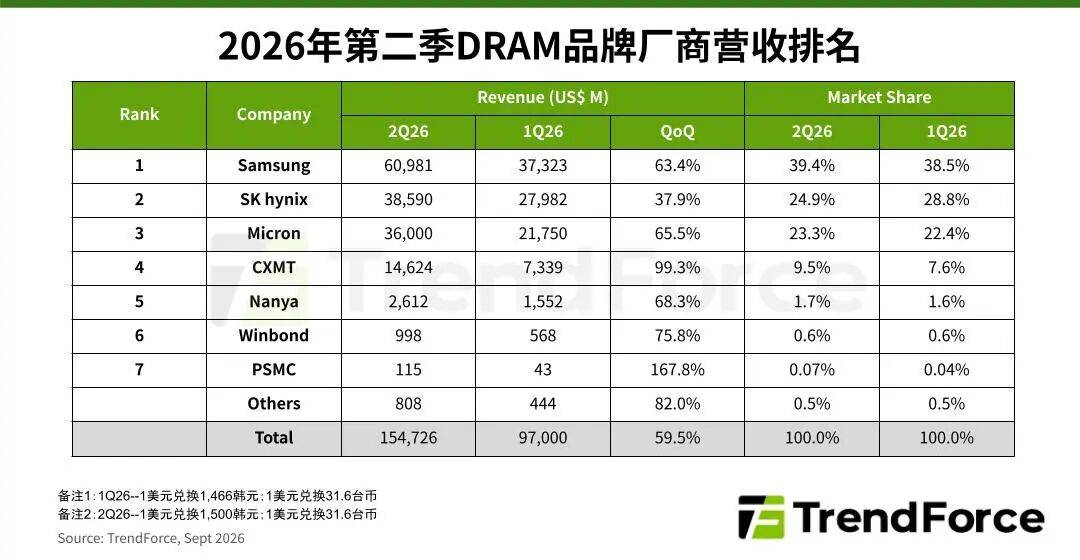
根据TrendForce集邦咨询最新存储器产业研究,2026年第二季由于Conventional DRAM(一般型DRAM)合约价显著上涨,推升整体DRAM产业营收季增59.5%,近1,547.3亿美元。
随着LLM模型训练、AI推理刺激AI Server需求,HBM3e、LPDDR5X和高容量RDIMM出货同步成长,Agentic AI应用则带动各容量规格的RDIMM拉货。供给方面,原厂库存处于谷底、且新增供给优先满足Server应用,第二季整体DRAM位元出货量小幅成长。
点击右边
了解更多详情
根据TrendForce集邦咨询最新手机产业调查,2026年第二季全球智能手机生产总量达2.75亿支,较去年同期下降8%,下降幅度较原先预测收敛,整体表现优于市场预期。
TrendForce集邦咨询分析,本季表现优于预期主要由两项因素带动:其一,部分消费者担忧存储器涨价持续推升整机成本,促使2027年新机售价再一波调升,因而选择提前购机;其二,部分品牌先前因存储器成本上涨而过度下调生产计划,如今随市况回稳而进行回补调整。
点击右边
了解更多详情
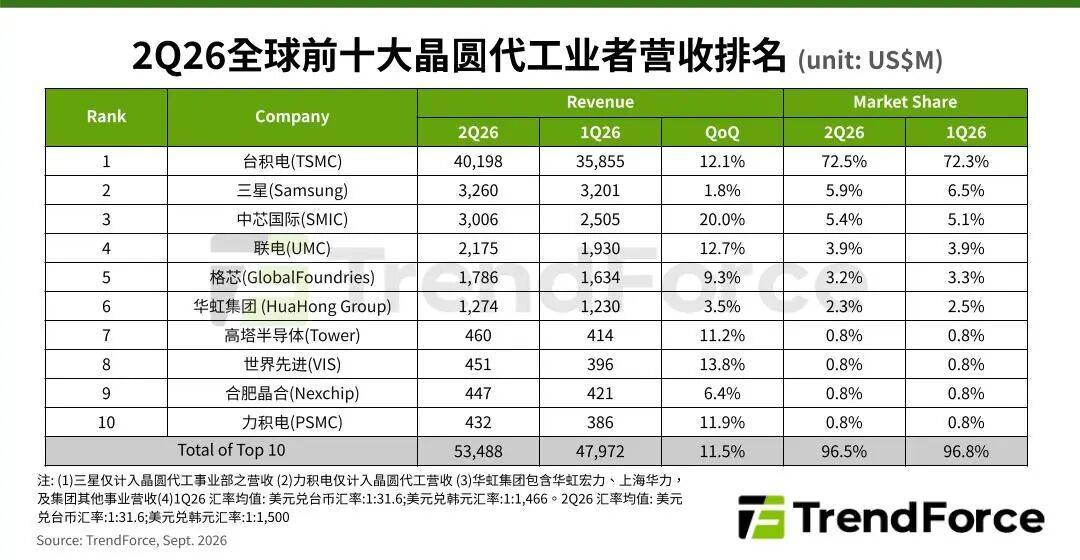
根据TrendForce集邦咨询最新晶圆代工产业研究,2026年第二季全球前十大晶圆代工厂合计产值季增11.5%,已接近534.9亿美元,再创新高。成长动能除了AI HPC主芯片等先进制程持续供不应求,PMIC/Power Discrete等AI周边IC需求同步增长,加上电视、PC/笔记本等消费性供应链提前备货效应延续,带动部分成熟制程产能转趋吃紧。
点击右边
了解更多详情
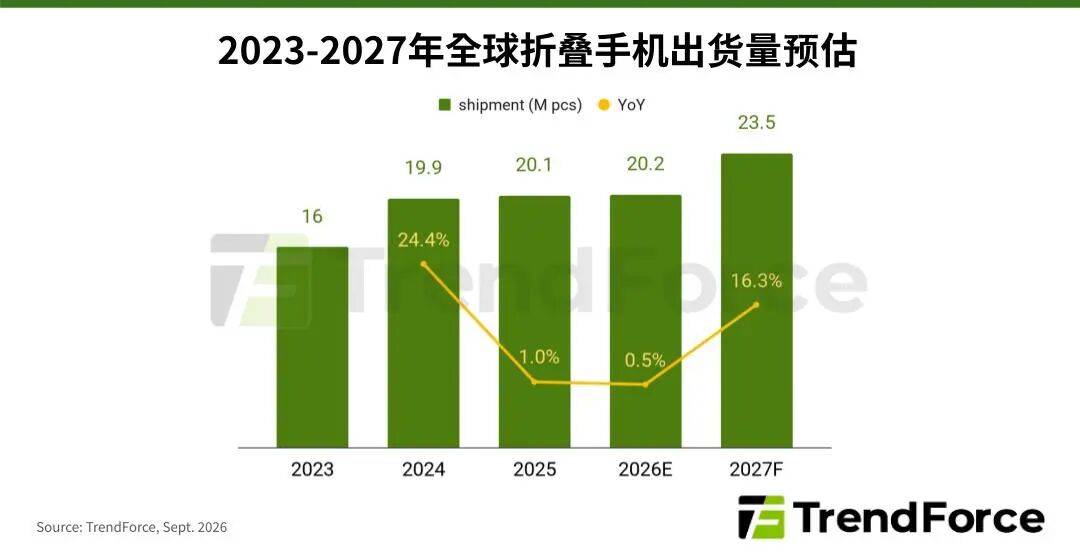
Apple(苹果)正式推出首款折叠手机iPhone Duo,采用书本式内折设计,搭载7.6英寸内屏幕、5.4英寸外屏幕。TrendForce集邦咨询估计,2026年iPhone Duo出货量约500万支,将可助力Apple在折叠手机市场取得约24.8%市占率。
点击右边
了解更多详情
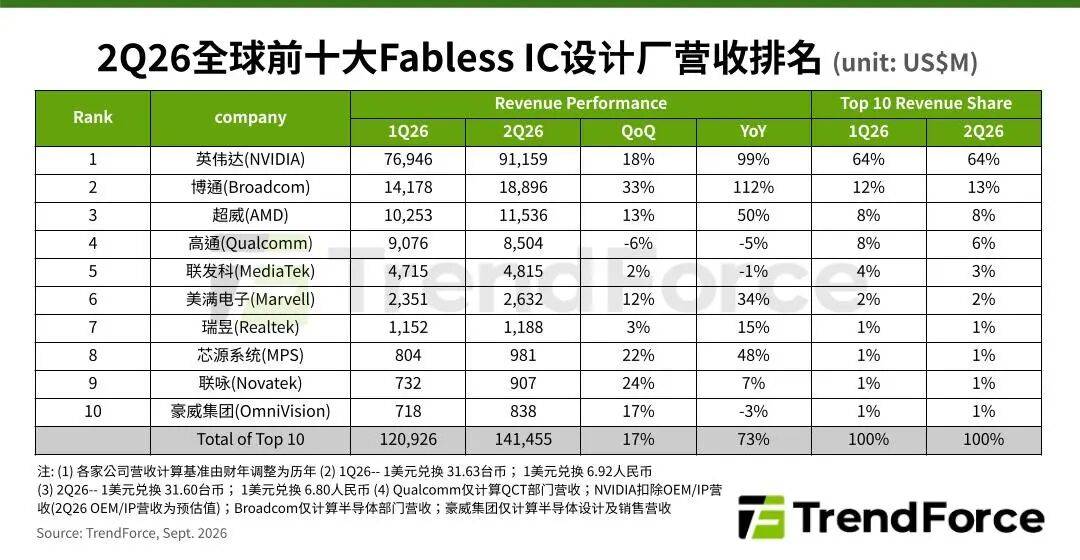
根据TrendForce集邦咨询最新IC设计产业研究,随着AI相关应用扩张,GPU、CPU、ASIC、互连产品等需求攀升,带动2026年第二季全球前十大无晶圆厂IC设计厂商合计营收年增73%,突破1,414.5亿美元。NVIDIA(英伟达)稳居榜首,AMD(超威)受益于CPU于代理式AI应用提升,排名升至第三。Qualcomm(高通)则因手机业务走弱,退居第四名。
点击右边
了解更多详情
TrendForce
科技产业
趋势分析 商业洞察 信息精选
PS:当您需要在报道中引用TrendForce集邦咨询提供的研报内容或分析资料,请注明资料来源为TrendForce集邦咨询。
TrendForce