

亨通光电:光通信业务大幅增长 上半年净利润同比增长93.38%
上证报中国证券网讯(记者 仲茜)亨通光电8月26日晚间披露半年报。2026年上半年,公司实现营业收入420.26亿元,同比增长31.13%;归属于上市公司股东的净利润31.2亿元,同比增长93.38%;基本每股收益1.29元。报告期内,光通信市场需求增长、价格上涨;公司光通信业务营业收入同比增长超130%,毛利率超60%。 值得一提的是,公司半年报显示,个人股东章建平成为公司第五大股东,持有3441.61万股,占总股本比例1.40%。上证报记者了解到,章建平此前对光纤行业股票“情有独钟”,今年二季度新进杭电股份第三大股东,持有杭电股份2432.45万股,占总股本3.52%;同样今年二季度新进中际旭创第九大股东,持股593.48万股,占总股本0.53%。 机遇:抢抓技术变革,赋能通信网络持续升级 2026年上半年,我国通信行业运行基本平稳,新型基础设施建设稳步推进,5G、千兆光网、物联网等用户规模持续扩大,移动互联网接入流量保持较快增长。 数据显示,2026年,三大运营商合计预计资本开支2596亿元,算力网络建设依旧为行业重点投资方向。具体来看,中国移动拟投入1366亿元,其中,算力服务开支378亿元,增长62.4%;中国电信730亿元资本开支中,算力投资占比由27%提升至35%;中国联通在500亿元预算规模内,算力投资占比超过35%。 国家数据局表示,2026年3月,中国日均Token调用量已突破140万亿,两年增长超千倍。高盛预测:到2030年,全球Token消耗量将较2026年增长24倍,达到每月约120千万亿Tokens。未来,随着国产大模型、智能体的深度落地与规模化普及,将持续催生算力、云计算及智算相关业务的发展需求,进而对通信基础设施建设注入新的增长动能。 2026年,亨通光电继续推进5G通信、人工智能、数字孪生、工业互联网等前沿科技与制造业深度融合,以建成代表当今全球制造业领域智能制造和数字化最高水平的全球光通信行业首座“世界灯塔工厂”为契机,继续推进企业算力广泛部署和数智化工厂升级。 公司半年报分析表示,当前,光纤光缆市场正经历一轮显著的涨价潮。而不同于过去由“光纤到户(FTTH)”或5G建设驱动的周期,驱动本轮涨价行情的核心引擎是AI。作为物理层传输介质的光纤,其需求结构已发生根本变化。AI数据中心对光纤的消耗量级和规格要求远超传统电信网络。 公司表示,当高端特种光纤需求爆发时,光棒厂商优先将产能投向利润率更高的产品,客观上挤占了G.652.D等普通散纤的产能。一边是需求全面增长,一边是供给端受制于光棒产能无法快速响应,供需失衡的缺口被瞬间放大,推动光纤价格加速上涨。但光棒技术壁垒高,扩产周期长达18至24个月,有机构测算,2026年全球光纤缺口达1.8亿芯公里,缺口率16.4%,供需紧平衡至少延续至2027年底。 趋势:空芯光纤等低损耗光纤用量有望快速提升 随着AI数据中心对数据传输的需求呈爆发式增长,全球互联网云厂持续加大资本开支。今年以来,公司继续依托自主研发的全球领先的绿色光棒生产技术及智能制造技术,不断提升产品质量,发挥环保与质量的综合优势。报告期内,公司紧抓数据中心和智算中心算力需求引发的AI新型光纤光缆产品需求,加快光通信技术迭代升级和业务结构的进一步优化。 行业预测,未来一段时期,多模光纤、空芯光纤等低损耗光纤用量有望快速提升,全球光通信市场面临新的发展机遇。根据英国知名研究机构数据,2025年,全球光纤出货量为6.62亿芯公里,同比增长15.3%,显著高于此前预测的5.87亿芯公里,预计全球光纤需求将在2026年达到7.60亿芯公里。中金公司研究显示,2027年AI需求占光纤光缆下游的比例大幅提升,这一增长将带动全球光纤需求攀升至2027年的8.8亿芯公里。 在空芯光纤领域,公司进一步突破关键技术。报告期内,公司空芯光纤衰减损耗值进一步下降,最低衰减突破至0.04dB/km,技术进步速度较快;截至目前公司已完成空芯光纤限制损耗、表面散射损耗、微弯损耗的综合优化。 多年以来,公司紧抓海洋产业发展机遇,不断提升海洋能源产业链系统解决方案整体实力。在国家“新基建”“海洋强国”等背景下,面对海上风电全生命周期的运营需求,公司形成了从产品到系统解决方案到工程运维的全产业链发展格局;拥有完善的海上风电和海洋油气系统解决方案及服务能力。2026年以来,公司持续中标国内外海洋能源项目,在手订单充足。 与此同时,海外市场对光纤光缆的需求也促进我国光纤产业链出口。2026年上半年,我国光棒出口量同比增长30%,金额同比增长116%;光纤出口量同比增长24%,金额同比增长299%。2026年上半年,亨通光电投资的PEACE跨洋海缆通信系统项目持续稳定运行,继续为沿途亚非欧客户持续提供高速、稳定的国际通信带宽,服务沿途国家通信基础设施改善和通信事业发展,也为后续持续耕耘国际海缆运营市场打下良好基础。
上证报中国证券网讯(记者 仲茜)亨通光电8月26日晚间披露半年报。2026年上半年,公司实现营业收入420.26亿元,同比增长31.13%;归属于上市公司股东的净利润31.2亿元,同比增长93.38%;基本每股收益1.29元。报告期内,光通信市场需求增长、价格上涨;公司光通信业务营业收入同比增长超130%,毛利率超60%。
值得一提的是,公司半年报显示,个人股东章建平成为公司第五大股东,持有3441.61万股,占总股本比例1.40%。上证报记者了解到,章建平此前对光纤行业股票“情有独钟”,今年二季度新进杭电股份第三大股东,持有杭电股份2432.45万股,占总股本3.52%;同样今年二季度新进中际旭创第九大股东,持股593.48万股,占总股本0.53%。
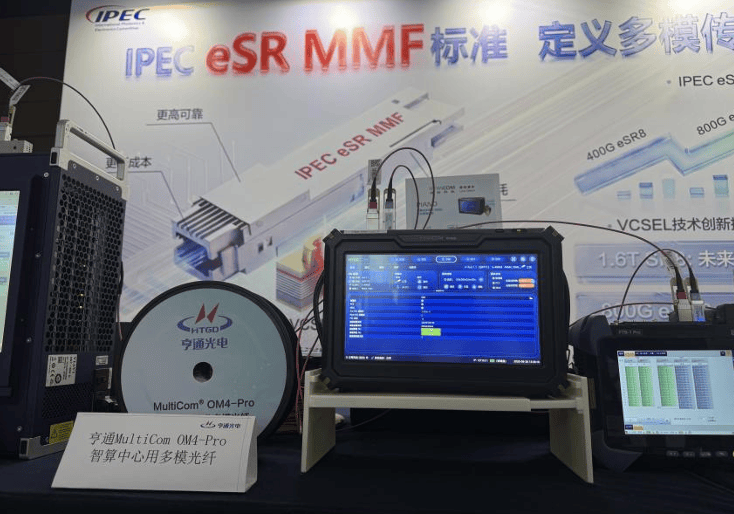
机遇:抢抓技术变革,赋能通信网络持续升级
2026年上半年,我国通信行业运行基本平稳,新型基础设施建设稳步推进,5G、千兆光网、物联网等用户规模持续扩大,移动互联网接入流量保持较快增长。
数据显示,2026年,三大运营商合计预计资本开支2596亿元,算力网络建设依旧为行业重点投资方向。具体来看,中国移动拟投入1366亿元,其中,算力服务开支378亿元,增长62.4%;中国电信730亿元资本开支中,算力投资占比由27%提升至35%;中国联通在500亿元预算规模内,算力投资占比超过35%。
国家数据局表示,2026年3月,中国日均Token调用量已突破140万亿,两年增长超千倍。高盛预测:到2030年,全球Token消耗量将较2026年增长24倍,达到每月约120千万亿Tokens。未来,随着国产大模型、智能体的深度落地与规模化普及,将持续催生算力、云计算及智算相关业务的发展需求,进而对通信基础设施建设注入新的增长动能。
2026年,亨通光电继续推进5G通信、人工智能、数字孪生、工业互联网等前沿科技与制造业深度融合,以建成代表当今全球制造业领域智能制造和数字化最高水平的全球光通信行业首座“世界灯塔工厂”为契机,继续推进企业算力广泛部署和数智化工厂升级。
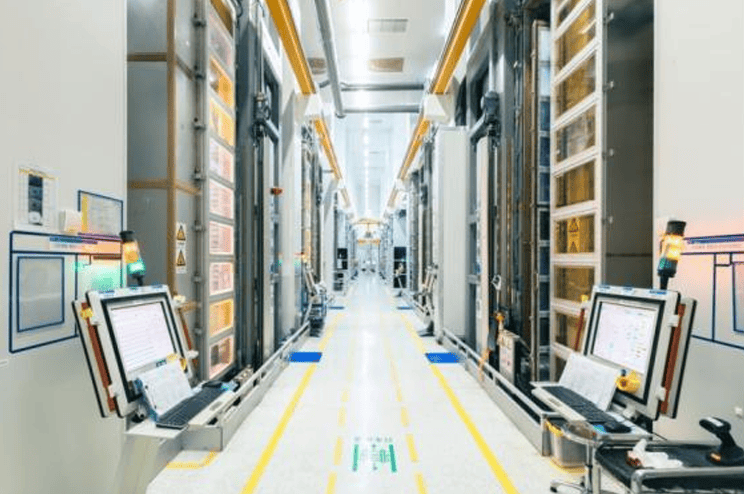
公司半年报分析表示,当前,光纤光缆市场正经历一轮显著的涨价潮。而不同于过去由“光纤到户(FTTH)”或5G建设驱动的周期,驱动本轮涨价行情的核心引擎是AI。作为物理层传输介质的光纤,其需求结构已发生根本变化。AI数据中心对光纤的消耗量级和规格要求远超传统电信网络。
公司表示,当高端特种光纤需求爆发时,光棒厂商优先将产能投向利润率更高的产品,客观上挤占了G.652.D等普通散纤的产能。一边是需求全面增长,一边是供给端受制于光棒产能无法快速响应,供需失衡的缺口被瞬间放大,推动光纤价格加速上涨。但光棒技术壁垒高,扩产周期长达18至24个月,有机构测算,2026年全球光纤缺口达1.8亿芯公里,缺口率16.4%,供需紧平衡至少延续至2027年底。
趋势:空芯光纤等低损耗光纤用量有望快速提升
随着AI数据中心对数据传输的需求呈爆发式增长,全球互联网云厂持续加大资本开支。今年以来,公司继续依托自主研发的全球领先的绿色光棒生产技术及智能制造技术,不断提升产品质量,发挥环保与质量的综合优势。报告期内,公司紧抓数据中心和智算中心算力需求引发的AI新型光纤光缆产品需求,加快光通信技术迭代升级和业务结构的进一步优化。
行业预测,未来一段时期,多模光纤、空芯光纤等低损耗光纤用量有望快速提升,全球光通信市场面临新的发展机遇。根据英国知名研究机构数据,2025年,全球光纤出货量为6.62亿芯公里,同比增长15.3%,显著高于此前预测的5.87亿芯公里,预计全球光纤需求将在2026年达到7.60亿芯公里。中金公司研究显示,2027年AI需求占光纤光缆下游的比例大幅提升,这一增长将带动全球光纤需求攀升至2027年的8.8亿芯公里。
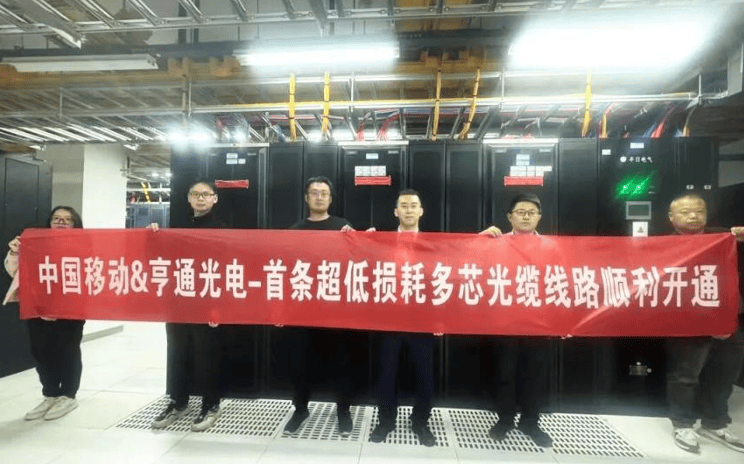
在空芯光纤领域,公司进一步突破关键技术。报告期内,公司空芯光纤衰减损耗值进一步下降,最低衰减突破至0.04dB/km,技术进步速度较快;截至目前公司已完成空芯光纤限制损耗、表面散射损耗、微弯损耗的综合优化。
多年以来,公司紧抓海洋产业发展机遇,不断提升海洋能源产业链系统解决方案整体实力。在国家“新基建”“海洋强国”等背景下,面对海上风电全生命周期的运营需求,公司形成了从产品到系统解决方案到工程运维的全产业链发展格局;拥有完善的海上风电和海洋油气系统解决方案及服务能力。2026年以来,公司持续中标国内外海洋能源项目,在手订单充足。
与此同时,海外市场对光纤光缆的需求也促进我国光纤产业链出口。2026年上半年,我国光棒出口量同比增长30%,金额同比增长116%;光纤出口量同比增长24%,金额同比增长299%。2026年上半年,亨通光电投资的PEACE跨洋海缆通信系统项目持续稳定运行,继续为沿途亚非欧客户持续提供高速、稳定的国际通信带宽,服务沿途国家通信基础设施改善和通信事业发展,也为后续持续耕耘国际海缆运营市场打下良好基础。